Nach einer Sturmnacht ist dein Telefon voll, und jeder Anrufer hat das dringendste Dach. Gleichzeitig entscheidet sich in den ersten Stunden, ob ein Schaden später sauber reguliert wird oder ob Eigentümer, Versicherer und du wochenlang über Fotos streiten, die es nicht gibt. Dieser Beitrag zeigt dir, wie du die Reihenfolge hältst: erst die eigene Sicherheit, dann die Notsicherung, dann eine Aufnahme, die auch ein Sachverständiger noch nachvollziehen kann. Mit einer Checkliste zum Ausdrucken und einer Vorlage für den Kurzbericht an den Eigentümer.
Erst die Sicherheit, dann das Dach
Ein Sturmdach ist kein normaler Arbeitsplatz. Lose Ziegel, gebrochene Latten, nasse Flächen und Böen, die noch nachlaufen, machen aus einer Routinebegehung eine Gefahrenlage. Die DGUV Information 201-054 „Dach-, Zimmer- und Holzbauarbeiten“ verlangt, dass Arbeitsplätze auf dem Dach auch den Witterungsverhältnissen entsprechend sicher sind, und nennt Wind und Regen ausdrücklich als Gefahrenquelle (Abschnitt 3.1.1). Heißt für dich: Wenn der Wind noch steht, wartest du.
Für die Absturzsicherung gilt auch im Notfall das normale Regelwerk. Auf Flächen bis 22,5° Neigung brauchen Arbeitsplätze und Verkehrswege bei mehr als 2 m Absturzhöhe Seitenschutz, freiliegende Treppen und Wandöffnungen schon bei mehr als 1 m (DGUV Information 201-054, Abschnitt 3.3.2). Auf Dächern über 22,5° bis 60° Neigung müssen bei mehr als 2 m möglicher Absturzhöhe Dachfanggerüste oder Dachschutzwände vorhanden sein (Abschnitt 3.3.4.1). Liegen zwischen Arbeitsplatz und Auffangeinrichtung mehr als 5 m Höhenunterschied, sind zusätzliche Dachschutzwände nötig (Abschnitt 3.3.4.2). Eine Sturmbegehung ist davon nicht ausgenommen.
Eine Erleichterung gibt es beim Zugang: Laut DGUV-Fachbereich Bauwesen (FAQ Nr. 36) darf eine Leiter, die nur „sehr selten“ als Zugang dient, auch mehr als 5 m überbrücken. Als Beispiel nennt die DGUV ausdrücklich die Inspektion nach einem Naturereignis mit Gebäudeschaden, wenn kein anderer Zugang möglich ist.
Zwei Fallen solltest du nach einem Sturm besonders im Blick haben:
- Nicht durchsturzsichere Flächen. Lichtkuppeln und Oberlichter ohne Kennzeichnung als durchsturzsicher, Lichtplatten aus PVC, Faserzement-Wellplatten und alte Asbestzement-Wellplatten zählen nach DGUV Information 201-054 (Abschnitt 4.1) zu den nicht durchsturzsicheren Bauteilen. Eingebaute, nicht durchsturzsichere Lichtkuppeln gelten dort als Öffnungen und sind gegen Absturz zu sichern (Abschnitt 3.6.3). Nach einem Sturm können sie zusätzlich angebrochen sein.
- Asbest. Wurde mit dem Bau vor dem 31.10.1993 begonnen, musst du laut Leitfaden der BG BAU „Asbest beim Bauen im Bestand“ grundsätzlich mit asbesthaltigen Materialien rechnen, und ansehen kannst du es einer Platte nicht (Abschnitt 2.1). Arbeiten daran setzen einen Fachbetrieb mit Sachkunde nach TRGS 519 voraus und müssen spätestens eine Woche vorher bei der Behörde und der Berufsgenossenschaft angezeigt werden (Abschnitt 1.4). Ohne diese Voraussetzungen fasst du eine verdächtige Platte nicht an, sondern sperrst ab und sagst dem Eigentümer, warum.
Und unten auf dem Gehweg: Hängen Ziegel oder Bleche lose, sperr den Bereich darunter ab, bevor du hochsteigst. Lösen sich Teile eines Gebäudes, weil es fehlerhaft errichtet oder mangelhaft unterhalten wurde, haftet nach § 836 BGB der Besitzer für den Schaden, es sei denn, er hat die im Verkehr erforderliche Sorgfalt beachtet. Das ist ein guter Grund, den Eigentümer gleich beim ersten Anruf auf lose Teile hinzuweisen.
Notsicherung: was sofort sein muss und was warten darf
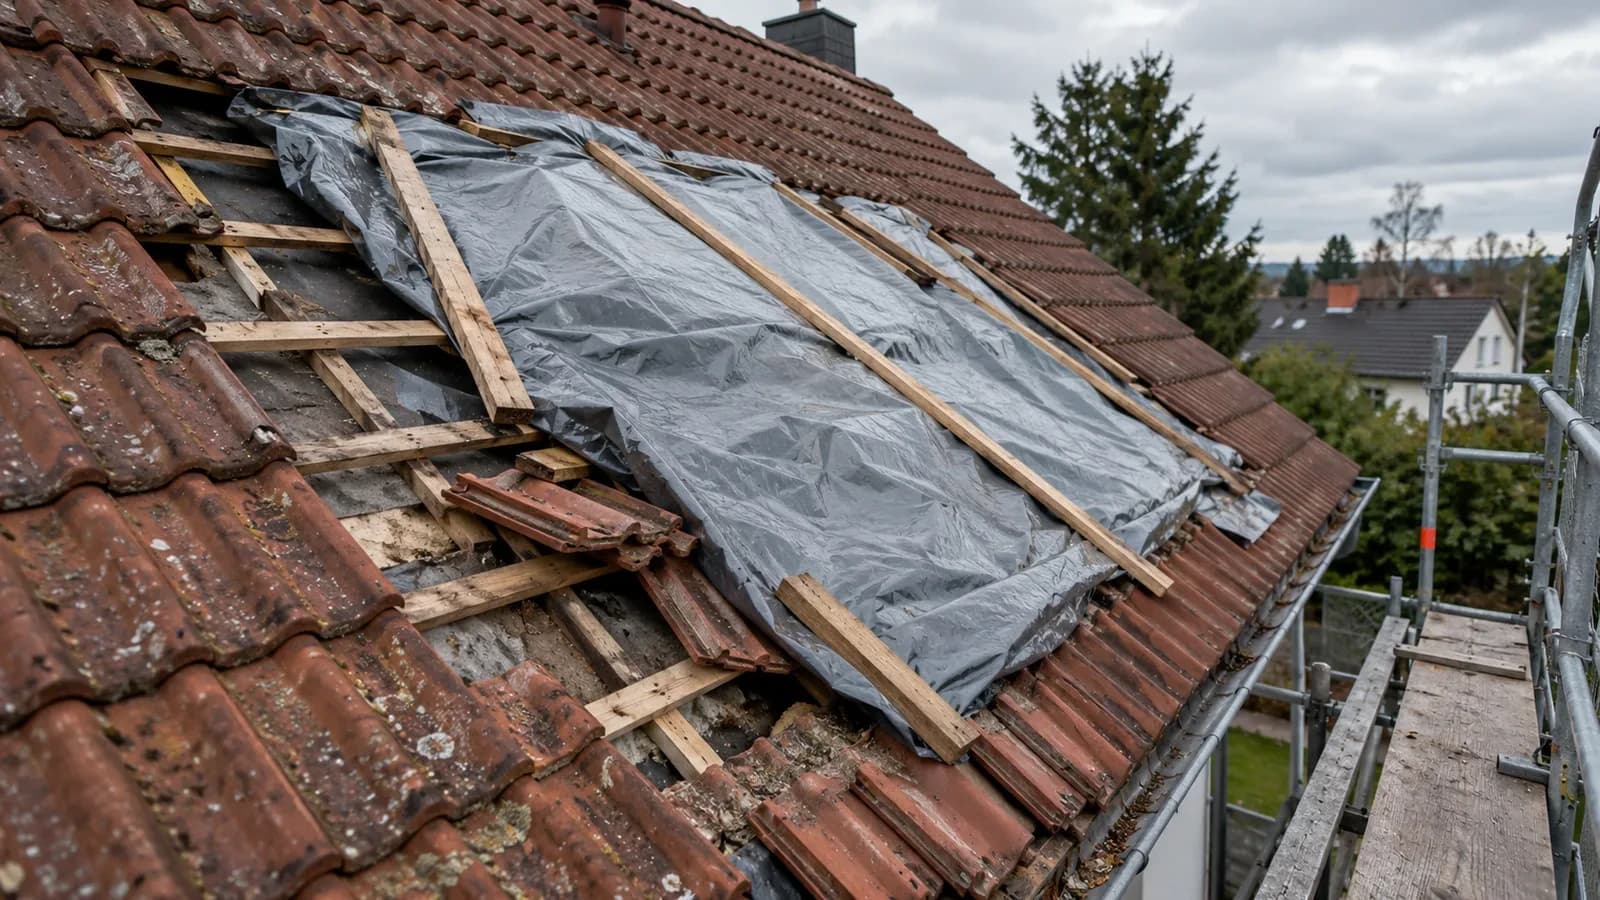
Die Notsicherung soll Folgeschäden verhindern, vor allem eindringendes Wasser. Mehr nicht. Planen, provisorisch eingehängte oder verklammerte Ziegel, eine abgedichtete Anschlussfuge, ein gesicherter loser Ortgang: Das ist Notsicherung. Neu eindecken, Lattung tauschen, Bleche ersetzen: Das ist Instandsetzung und gehört in ein eigenes Angebot.
Warum die Trennung so wichtig ist, steht im Gesetz. Nach § 82 VVG muss der Versicherungsnehmer im Versicherungsfall „nach Möglichkeit für die Abwendung und Minderung des Schadens“ sorgen und Weisungen des Versicherers einholen, wenn die Umstände es erlauben. Wer das ist, klärst du beim ersten Anruf. Die Kosten dafür erstattet der Versicherer nach § 83 VVG, soweit der Versicherungsnehmer sie den Umständen nach für geboten halten durfte, und zwar „auch wenn sie erfolglos bleiben“. Auf Verlangen muss der Versicherer den erforderlichen Betrag sogar vorschießen (§ 83 Abs. 1 Satz 2 VVG). Gut zu wissen, wenn dein Kunde zögert, die Notsicherung aus eigener Tasche vorzustrecken.
Gleichzeitig darfst du nicht mehr verändern als nötig. Versicherungsbedingungen können verlangen, das Schadenbild unverändert zu lassen, bis der Versicherer die Schadenstelle freigegeben hat. In den GDV-Musterbedingungen für die Sach-Gewerbeversicherung heißt es dazu: Sind Veränderungen unumgänglich, ist das Schadenbild „nachvollziehbar zu dokumentieren (z. B. durch Fotos)“ und die beschädigten Sachen sind bis zur Besichtigung aufzubewahren (VSG 2010, Teil A § 8 Nr. 2 a) gg)). Welche Bedingungen im Einzelfall gelten, steht im Vertrag des Versicherungsnehmers. Für deine Arbeit folgt daraus eine einfache Reihenfolge:
- Fotografieren, bevor du etwas anfasst.
- Nur so viel sichern, wie gegen Wasser und herabfallende Teile nötig ist.
- Ausgebaute oder heruntergefallene Teile nicht entsorgen, sondern beschriften und beim Eigentümer lagern.
- Nach der Sicherung noch einmal fotografieren.
- Stunden, Material und Hilfsmittel der Notsicherung getrennt von allem anderen erfassen.
Halte fest, wer dich beauftragt, und lass dir den Auftrag schriftlich bestätigen, auch wenn es nur eine kurze Nachricht ist.
Die Schadensaufnahme vor Ort: Checkliste zum Ausdrucken
Die Aufnahme ist die Grundlage für alles, was danach kommt: dein Angebot, die Schadenanzeige und die Besichtigung durch den Versicherer. Diese Liste kannst du so ausdrucken und aufs Klemmbrett legen.
Vor dem Aufstieg
- Datum und Uhrzeit der Aufnahme, Anschrift, Ansprechpartner vor Ort
- Wann ist der Schaden laut Auftraggeber entstanden (Datum, ungefähre Uhrzeit)?
- Gefahrenbereich unten abgesperrt?
- Wind abgeflaut, Absturzsicherung geklärt, nicht durchsturzsichere Flächen erkannt?
- Baubeginn bekannt? Vor dem 31.10.1993: Asbestverdacht klären, bevor Platten bewegt werden
Auf dem Dach
- Dachform, Neigung (geschätzt), Deckungsart und Material
- Betroffene Bereiche benennen: Traufe, Ortgang, First, Grat, Kehle, Fläche, Anschlüsse
- Fehlende, verschobene, gebrochene Deckelemente: Lage und ungefähre Anzahl
- Zustand der Befestigung an der Schadstelle (Klammern, Nägel, Mörtel am First)
- Unterspannbahn oder Unterdeckung beschädigt?
- Bleche, Anschlüsse, Dachrinne, Schneefang, Dachfenster, Antennen, Solarmodule
- Fremdkörper auf dem Dach (Äste, Teile vom Nachbargebäude)?
Im Dachraum und innen
- Wassereintritt, Feuchteflecken, nasse Dämmung: wo und wie groß
- Beschädigte Sparren, Lattung oder Schalung von innen sichtbar?
Rundherum
- Schäden an Nachbargebäuden oder umgestürzte Bäume in der Umgebung
- Spuren von älteren Mängeln, getrennt notiert (siehe unten)
Abschluss
- Notsicherung: was genau, mit welchem Material, wie lange gearbeitet
- Geborgene Teile: was, wo gelagert, beschriftet
- Nächster Schritt mit dem Auftraggeber abgesprochen
Der Punkt „Umgebung“ ist kein Beiwerk. In den GDV-Musterbedingungen für die Wohngebäudeversicherung (VGB 2022) gilt als Sturm eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach Beaufort, also mindestens 62 km/h (A 5.1.1). Lässt sich die Windstärke am Schadenort nicht feststellen, wird Sturm unterstellt, wenn der Versicherungsnehmer nachweist, dass in der Umgebung Gebäude in einwandfreiem Zustand beschädigt wurden oder der Schaden wegen des einwandfreien Zustands des versicherten Gebäudes nur durch Sturm entstanden sein kann (A 5.1.1.1 und A 5.1.1.2). Ein Foto vom abgedeckten Nachbardach kann deshalb für deinen Kunden mehr wert sein als zehn Detailbilder.
Fotos, die auch in drei Monaten noch etwas beweisen
Ein Schadenfoto muss zwei Fragen beantworten, auch für jemanden, der nie auf dem Dach war: Wo ist das, und was genau ist kaputt? Dafür reicht ein Ablauf in drei Ebenen.
- Übersicht. Das ganze Gebäude von der Straße aus, jede betroffene Dachseite einmal komplett. Hausnummer oder ein markanter Punkt im Bild hilft bei der Zuordnung.
- Bereich. Die Schadstelle mit so viel Umgebung, dass ihre Lage auf der Dachfläche klar ist: „zweite Reihe unter dem First, links vom Kamin“.
- Detail. Bruchkanten, abgerissene Klammern, verschobene Ziegel, nasse Dämmung. Leg einen Zollstock ins Bild, damit Größen ablesbar sind.
Dazu ein paar Regeln, die viel Ärger sparen:
- Vorher, während, nachher. Fotografiere vor der Notsicherung, nach der Notsicherung und später nach der Instandsetzung von denselben Standpunkten.
- Nichts nachstellen. Ein zurechtgelegter Ziegel für das bessere Bild macht die ganze Serie angreifbar.
- Zeit und Ort festhalten. Lass die Kamera Datum und Uhrzeit speichern und notiere zu jeder Serie, wo sie entstanden ist.
- Originale behalten. Schick dem Auftraggeber Kopien und bewahre die unbearbeiteten Dateien auf.
- Ältere Mängel getrennt zeigen. Bewuchs, verrostete Bleche oder lange fehlende Ziegel gehören in eine eigene Serie mit eigener Beschriftung. Die VGB 2022 verlangen vom Versicherungsnehmer, Dächer in ordnungsgemäßem Zustand zu erhalten und Mängel unverzüglich zu beseitigen (A 20.1.1), und auch die Haftung nach § 836 BGB knüpft an mangelhafte Unterhaltung an. Ob ein Altmangel eine Rolle spielt, beurteilst nicht du. Du beschreibst nur sauber, was du siehst, und vermischst nichts.
Zum Wetter: Der Deutsche Wetterdienst stellt für Schadensfälle Messdaten seiner Stationen kostenfrei bereit, darunter die maximale Windspitze eines Tages. Hagel erfasst der DWD nicht. Die Zeitangaben dort sind in UTC: Für die Winterzeit (MEZ) rechnest du eine Stunde dazu, für die Sommerzeit (MESZ) zwei. Und Vorsicht beim Vergleich: Die Beaufort-Skala des DWD beschreibt die mittlere Windgeschwindigkeit in 10 m Höhe, Windstärke 8 entspricht dort 62 bis 74 km/h. Eine gemessene Windspitze ist eine Böe und damit eine andere Größe.
Eigentümer und Versicherung: wer was macht
Den Vertrag mit der Wohngebäudeversicherung hat der Versicherungsnehmer, nicht du. Wer das ist, klärst du beim ersten Anruf. Daraus ergeben sich klare Rollen:
- Der Versicherungsnehmer meldet den Schaden seinem Versicherer, holt dessen Weisungen ein und erteilt dir den Auftrag oder lässt ihn erteilen.
- Du sicherst, nimmst auf, dokumentierst und machst ein Angebot für die Instandsetzung.
- Der Versicherer prüft, ob und in welcher Höhe er zahlt, und schickt gegebenenfalls einen Sachverständigen oder Regulierer.
Halte dich aus der Deckungsfrage heraus. Sätze wie „Das zahlt die Versicherung“ klingen kundenfreundlich, sind aber eine Zusage, die du nicht geben kannst. Die GDV-Musterbedingungen sind eine unverbindliche Bekanntgabe des Verbands, abweichende Vereinbarungen sind möglich, und so steht es auf dem Titelblatt der VGB 2022. Was im konkreten Vertrag steht, weiß nur der Versicherungsnehmer. Ein Beispiel aus den Musterbedingungen zeigt, wie fein die Grenzen sind: Regen, der durch nicht ordnungsgemäß geschlossene Fenster, Außentüren oder andere Öffnungen eindringt, ist dort ausgeschlossen, es sei denn, die Öffnung ist durch Sturm oder Hagel entstanden und selbst ein Gebäudeschaden (A 5.5.2).
Was du stattdessen tun kannst: Unterlagen liefern, die dein Auftraggeber ohne Umschreiben weitergeben kann. Trenne darin immer drei Dinge, damit der Versicherer jeden Posten zuordnen kann:
- Notsicherung (bereits erledigt, mit Stunden und Material)
- Instandsetzung des Sturmschadens (Angebot)
- Sonstige Arbeiten, die du bei der Gelegenheit empfiehlst (eigenes Angebot, klar getrennt)
Für die Weitergabe hilft ein kurzer, sachlicher Bericht. Diese Vorlage kannst du übernehmen und ausfüllen:
Kurzbericht Schadensaufnahme
- Objekt: [Anschrift] · Auftraggeber: [Name]
- Aufnahme am [Datum] um [Uhrzeit] durch [Name, Betrieb]
- Schadenzeitpunkt laut Auftraggeber: [Datum, Uhrzeit]
- Festgestellt: [betroffene Bereiche, Art und ungefähre Zahl der Schäden]
- Wassereintritt: [ja/nein, wo]
- Notsicherung am [Datum]: [Maßnahmen], Arbeitszeit [Stunden], Material [Liste]
- Geborgene Teile: [was], gelagert bei [Ort]
- Gesondert dokumentiert: [ältere Mängel, falls vorhanden]
- Fotos: [Anzahl] Aufnahmen, Übersicht, Bereich und Detail, vor und nach der Notsicherung
- Angebot zur Instandsetzung folgt bis [Datum]
Wenn ein Sachverständiger des Versicherers kommt, sei nach Möglichkeit dabei oder schick jemanden aus deinem Team mit. Du kennst das Dach, du kannst die geborgenen Teile zeigen und Fragen zur Ausführung sofort beantworten.
Mit craftflowOS vom Schadenfoto zum Angebot
Bei zwei Schritten hilft dir craftflowOS schon heute.
- Angebot per Foto. Mit Angebot per Foto fotografierst du die Schadstelle oder sagst in zwei, drei Sätzen, was gemacht werden soll. Daraus entsteht ein Angebotsentwurf mit Positionen aus deinem Katalog, mit deinen Preisen. Du prüfst ihn, änderst, was nicht passt, und schickst ihn ab. So geht das Angebot zur Instandsetzung raus, solange du den Schaden noch vor Augen hast.
- Einsätze im Team-Kalender. Im gemeinsamen Kalender stehen alle Termine an einem Ort. Dein Team sieht, welcher Trupp nach dem Sturm wohin fährt, ohne dass du hinterhertelefonierst.
Zwei weitere Funktionen setzen genau an den Engpässen nach einem Sturm an: der KI-Telefonassistent, der Anrufe annimmt, wenn du auf dem Dach stehst, und die Baustellen-Doku per Diktat. Die Reihenfolge bleibt trotzdem deine: erst sichern, dann fotografieren, dann aufschreiben.